虚拟广告牌在体育转播画面中动态替换广告内容,其税务处理与合规界定正直接影响行业成本。转播商、俱乐部、品牌方和技术商面对不同辖区规则,收入性质与纳税地点一旦判断不同,赞助C7C7游戏报价和运营预算就会随之变化,这件事因此值得持续关注。
英超赛场已经出现成熟的虚拟广告牌应用,曼联和利物浦的主场转播会按地区替换边线广告,皇家马德里与巴塞罗那在欧冠转播中也采用类似技术。广告技术商在信号制作环节完成替换,品牌方看到的投放画面与现场实体牌并不完全一致。转播画面因此同时承载多个市场的商业信息。
合同链条通常由品牌方、俱乐部、联赛、转播商和广告技术商共同组成,虚拟广告牌的播放位置、观众地域和结算方式写进多份协议。税务机关判断服务发生地时,会看合同履行地、服务器所在地和观众实际触达地,单凭画面在球场出现并不足以确定纳税义务。这让同一笔赞助收入可能被不同辖区重复解释。
增值税处理关注服务发生地和消费地,虚拟广告牌面向哪里的观众投放,往往决定增值税由谁征收。企业所得税则关注常设机构、利润归属和无形资产使用地,跨境支付还可能涉及预提税。不同税种叠加后,同一笔广告收入的实际税负会出现明显差异。这会改变赞助合同的净回报。
合规界定开始从形式审查转向实质审查,税务机关会要求俱乐部和转播商提供投放日志、观众数据、合同文本和结算凭证,以证明虚拟广告牌实际服务了哪个市场。广告技术商保存的服务器记录和内容替换记录,也可能成为认定收入来源的重要证据。证据链不完整时,企业容易在后续稽查中处于被动。
税务处理分歧最直接的结果是成本上升,重复征税风险和补税风险会被写进赞助报价,合规系统、审计服务、法律意见和跨境沟通形成固定支出。虚拟广告牌越依赖数据和跨境投放,企业越需要为税务确定性支付额外费用。这些费用不会因单笔广告金额小而消失。中小俱乐部感受更明显。
成本会沿合同链条传导,品牌方在赞助协议中加入税务补偿条款,转播商把不确定性折算进转播权定价,俱乐部则提高虚拟广告牌的单独报价。英超和西甲的商业团队已开始在续约谈判中预留税务调整空间,预算安排因此更谨慎。中小球队在议价中缺少缓冲。成本透明度反而下降。
曼联和利物浦在英超虚拟广告合作中已经遇到税务条款细化问题,赞助净值不再只看曝光量,还要看投放地区对应的税负。曼城、阿森纳和切尔西在评估类似合作时,也会把合规成本纳入商业计划,避免签约后才发现净收益被侵蚀。这种变化正在改写赞助估值方法。财务团队更早介入谈判。
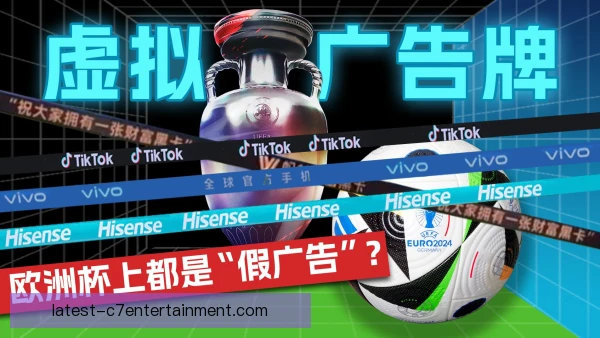
欧洲大陆的俱乐部同样面对多辖区认定,皇家马德里、巴塞罗那、拜仁慕尼黑和巴黎圣日耳曼在欧冠及本国联赛转播中使用虚拟广告牌,收入可能同时连接西班牙、德国、法国和赛事组织地。税务居民身份、常设机构和预提税判断因此更复杂。同一画面可能触发不同解释。合同拆分成为常见安排。
球员和教练的商业活动让问题更细,哈兰德、瓜迪奥拉和安切洛蒂的肖像权、俱乐部赞助和个人代言常在同一转播画面中交织。虚拟广告牌替换的是俱乐部或联赛资源,但观众看到的内容可能同时带动个人商业价值,税务归属难以简单切分。这要求合同明确权利边界。否则争议会拖慢结算。
现有广告税制多按实体广告牌设计,关注广告牌所在地和发布者所在地,虚拟广告牌的播放地、观众消费地、数据存储地却彼此分离,规则与业务形态出现错位。税务机关若坚持单一标准,企业就可能在多个辖区被要求申报,成本自然被推高。这种错位不是技术问题。而是税基分配问题。
征管趋势正在变化,税务数字化和跨境信息交换让投放数据更容易被比对,体育联盟也开始讨论统一的申报模板。合规界定从看合同文本转向看实质运营,虚拟广告牌的观众数据、结算流水和内容替换记录都会进入监管视野。企业很难再靠模糊表述获得空间。提前准备材料比事后解释更省成本。
企业应对路径逐渐清晰,赞助合同要写清税务责任、价格调整和争议解决,投放日志和观众地域数据要完整留存,跨境支付要准备转让定价文档和税收协定适用材料。虚拟广告牌不再只是技术采购,而是税务合规流程的一部分。谁负责申报和补税要有明确安排。否则合作越深,责任越模糊。
往后看,英超、西甲和欧冠等赛事可能形成更细的虚拟广告牌税务指引,俱乐部、转播商和品牌方会在赛季前完成税务测算。规则越清楚,行业成本越能从隐性补税转为可预期支出,赞助定价也会更接近真实商业价值。曼联和皇家马德里这类俱乐部的谈判会先受益。小俱乐部则需要联盟支持。
虚拟广告牌税务处理与合规界定的意义,在于把跨辖区广告收入放回可核验的规则框架,让俱乐部、转播商和品牌方按同一套证据链估算成本。成本可预期后,曼联、利物浦、皇家马德里、巴塞罗那等俱乐部能把税务纳入长期商业计划,虚拟广告竞争也会从价格试探转向透明报价。